
Compte bancaire d’entreprise individuelle au Québec : obligatoire ou non?
Vous lancez une entreprise individuelle au Québec et vous vous demandez s’il faut ouvrir un compte bancaire à part. La réponse dépend surtout du nom sous lequel vous faites affaire et de la façon dont vos clients vous paient. Voici les règles québécoises et canadiennes, sans les obligations françaises qui circulent en ligne.
Cet article présente de l’information générale et ne remplace pas un avis juridique, fiscal ou comptable adapté à votre situation.
Une entreprise individuelle doit-elle avoir un compte bancaire d’entreprise?
Aucune loi québécoise ou fédérale n’oblige une entreprise individuelle à ouvrir un compte bancaire d’entreprise. Par contre, si vous exploitez l’entreprise sous un nom différent du vôtre, l’Agence du revenu du Canada précise qu’il vous faudra un compte distinct pour déposer les chèques libellés à ce nom. Dans les autres cas, un compte séparé reste fortement recommandé.
L’entreprise individuelle n’a pas de personnalité juridique distincte de la vôtre. Les revenus, les dettes et les contrats de l’entreprise sont les vôtres. C’est pourquoi un compte d’entreprise individuelle est normalement ouvert à votre nom, parfois avec le nom commercial en plus, et non au nom d’une entité séparée.
La page de l’Agence du revenu du Canada sur l’entreprise individuelle résume la règle pratique : si vous facturez sous votre propre nom, vous facturez à votre nom; si vous exploitez une entreprise enregistrée sous un autre nom, vous facturez au nom de l’entreprise et un compte distinct devient nécessaire pour encaisser les chèques faits à ce nom.
| Votre situation | Compte distinct exigé? | Ce qu’il faut retenir |
|---|---|---|
| Vous travaillez sous vos nom et prénom, peu de transactions | Non | Un compte personnel réservé à l’activité simplifie déjà la tenue de livres |
| Vous travaillez sous vos nom et prénom, clients réguliers et dépenses fréquentes | Non, mais recommandé | La séparation facilite la déclaration de revenus et la preuve des dépenses |
| Vous utilisez un autre nom, par exemple « Déneigement ABC » | En pratique, oui | Les chèques libellés à ce nom exigent un compte qui le reconnaît |
| Vous recevez des paiements par carte ou par terminal | Selon le fournisseur | Vérifiez le type de compte de dépôt que le fournisseur de paiement accepte |
Pourquoi voit-on une règle de 10 000 € en ligne?
Plusieurs résultats de recherche en français décrivent le régime de l’entrepreneur individuel en France. Ces guides décrivent des obligations de compte dédié propres à la France, comme un seuil de chiffre d’affaires exprimé en euros. Ces règles relèvent du droit français et ne s’appliquent pas à une entreprise individuelle exploitée au Québec ou ailleurs au Canada.
La confusion est fréquente, car l’expression « entreprise individuelle » existe dans les deux pays. Au Québec, elle désigne la personne physique qui exploite seule une entreprise, sans constituer de société. Les obligations qui vous touchent viennent du Registraire des entreprises, de l’Agence du revenu du Canada, de Revenu Québec et de votre institution financière.
Quand vous lisez un guide sur le sujet, vérifiez trois indices avant de vous y fier : la devise utilisée, les organismes cités et le vocabulaire fiscal. Un texte qui parle d’URSSAF, de micro-entreprise ou de mention « EI » vise le marché français.
Quel type de compte bancaire choisir pour une entreprise individuelle?
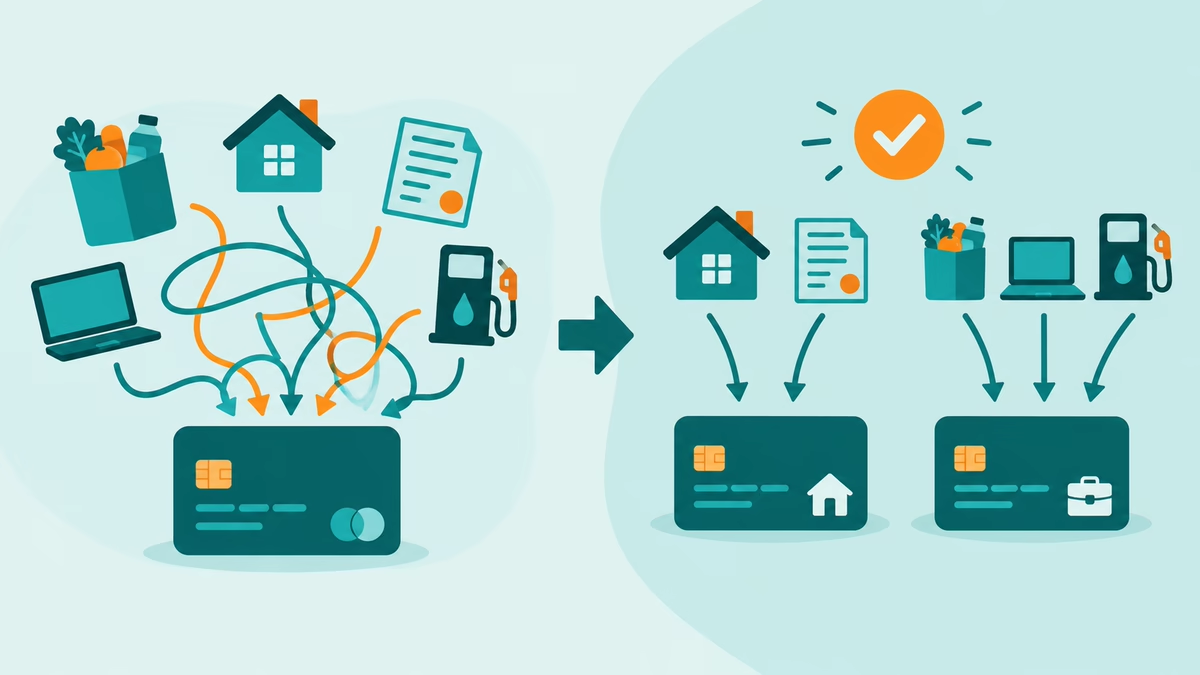
Vous avez deux options réalistes : un deuxième compte personnel réservé à l’activité ou un véritable compte d’entreprise. Le compte personnel dédié coûte souvent moins cher, mais il ne permet généralement pas de déposer des chèques faits au nom commercial. Le compte d’entreprise accepte ce nom et donne accès aux services commerciaux.
Le bon choix dépend du volume de transactions, du nom utilisé et des outils dont vous avez besoin. Un traducteur qui facture cinq clients par mois sous son propre nom n’a pas les mêmes besoins qu’un paysagiste qui reçoit des chèques au nom de son entreprise et paie des fournisseurs chaque semaine.
Si vous gardez un compte personnel pour l’activité, lisez la convention de ce compte. Elle indique si votre institution y accepte des activités commerciales et quels frais s’appliquent aux opérations excédentaires.
| Critère | Compte personnel dédié | Compte d’entreprise individuelle |
|---|---|---|
| Titulaire | Vous, comme particulier | Vous, comme propriétaire, souvent avec le nom commercial |
| Chèques au nom commercial | Généralement refusés | Acceptés si le nom est enregistré |
| Frais mensuels | Souvent plus bas | Variables selon le forfait et le nombre d’opérations |
| Services commerciaux | Limités | Dépôts en volume, terminaux de paiement, liens avec un logiciel comptable |
| Pour qui | Activité modeste sous votre propre nom | Nom commercial, volume régulier ou besoin d’outils d’entreprise |
Quels documents faut-il pour ouvrir un compte d’entreprise individuelle?
Pour une entreprise individuelle, la banque demande surtout de quoi vérifier votre identité : nom, adresse, date de naissance et pièce d’identité. Si vous utilisez un nom commercial, elle demande aussi la preuve de son enregistrement. Au Québec, cette preuve est l’immatriculation au Registraire des entreprises, qui vous attribue un numéro d’entreprise du Québec, ou NEQ.
Par exemple, la page de BMO sur l’ouverture d’un compte d’entreprise énumère, pour une entreprise individuelle, les renseignements personnels, une pièce d’identité et l’enregistrement du nom commercial, s’il y a lieu. Chaque institution fixe sa propre liste. Appelez avant le rendez-vous si votre situation sort de l’ordinaire.
| Document | Quand il est demandé | Où l’obtenir |
|---|---|---|
| Pièce d’identité avec photo | Toujours | Permis de conduire, passeport ou autre pièce acceptée par l’institution |
| Preuve d’adresse et date de naissance | Toujours | Vos documents personnels |
| État des renseignements au registre et NEQ | Si vous utilisez un nom autre que vos nom et prénom | Registraire des entreprises du Québec |
| Numéro d’entreprise de l’ARC | Si vous en avez déjà un, par exemple pour les taxes | Agence du revenu du Canada |
| Numéros de TPS et de TVQ | Si vous êtes inscrit aux fichiers des taxes | Revenu Québec |
Préparez aussi une description simple de votre activité, le volume de transactions prévu et la provenance des fonds. Les institutions financières posent souvent ces questions pour évaluer le compte et respecter leurs obligations de vérification.
Faut-il immatriculer son entreprise individuelle avant d’ouvrir le compte?
Oui, si vous exploitez l’entreprise sous un nom qui ne comprend pas votre nom de famille et votre prénom. Vous devez alors vous immatriculer au Registraire des entreprises dans les 60 jours suivant le début des activités. Sous votre propre nom, l’immatriculation n’est généralement pas requise, sauf pour certaines activités précises.
Selon Québec.ca, le délai est de 30 jours pour un point de vente de tabac ou un salon de bronzage artificiel, même sous votre propre nom. L’immatriculation vous donne un NEQ et un état des renseignements, deux éléments que la banque consulte pour faire le lien entre vous et votre nom commercial.
Côté coûts, les tarifs du Registraire des entreprises indiquent environ 41 $ pour la déclaration d’immatriculation d’une personne physique, puis environ 41 $ pour chaque déclaration de mise à jour annuelle produite dans le délai.
Tarifs affichés sur Québec.ca le 22 septembre 2026. Ils sont révisés périodiquement; vérifiez le montant en vigueur avant de payer.
L’ordre logique est donc simple : choisir le nom, vous immatriculer si ce nom l’exige, puis ouvrir le compte avec l’état des renseignements en main. Notre guide pour enregistrer une entreprise au Québec en ligne détaille la démarche.
Quelle est la meilleure banque pour une entreprise individuelle?
Il n’existe pas de meilleure banque universelle pour une entreprise individuelle. Le bon compte est celui dont les frais correspondent à votre usage réel : nombre d’opérations, dépôts de chèques, virements Interac, paiements par carte et besoin d’une succursale. Comparez un mois typique d’activité plutôt que le seul frais mensuel affiché.
Les grandes banques et les caisses offrent des forfaits pour petites entreprises, et plusieurs permettent l’ouverture en ligne pour une entreprise individuelle. Les forfaits sans frais mensuels peuvent devenir coûteux si chaque opération excédentaire est facturée. À l’inverse, un forfait plus cher peut être rentable si vous déposez beaucoup de chèques.
Posez ces questions avant de signer :
- Combien d’opérations sont incluses chaque mois, et quel est le prix de chaque opération excédentaire?
- Le compte accepte-t-il les chèques libellés à votre nom commercial?
- Pouvez-vous recevoir des virements Interac au nom de l’entreprise?
- Le compte se connecte-t-il à votre logiciel comptable?
- Une carte de crédit ou une marge de crédit d’entreprise sera-t-elle offerte plus tard, et à quelles conditions?
Vos dépôts d’entreprise individuelle sont-ils assurés séparément?
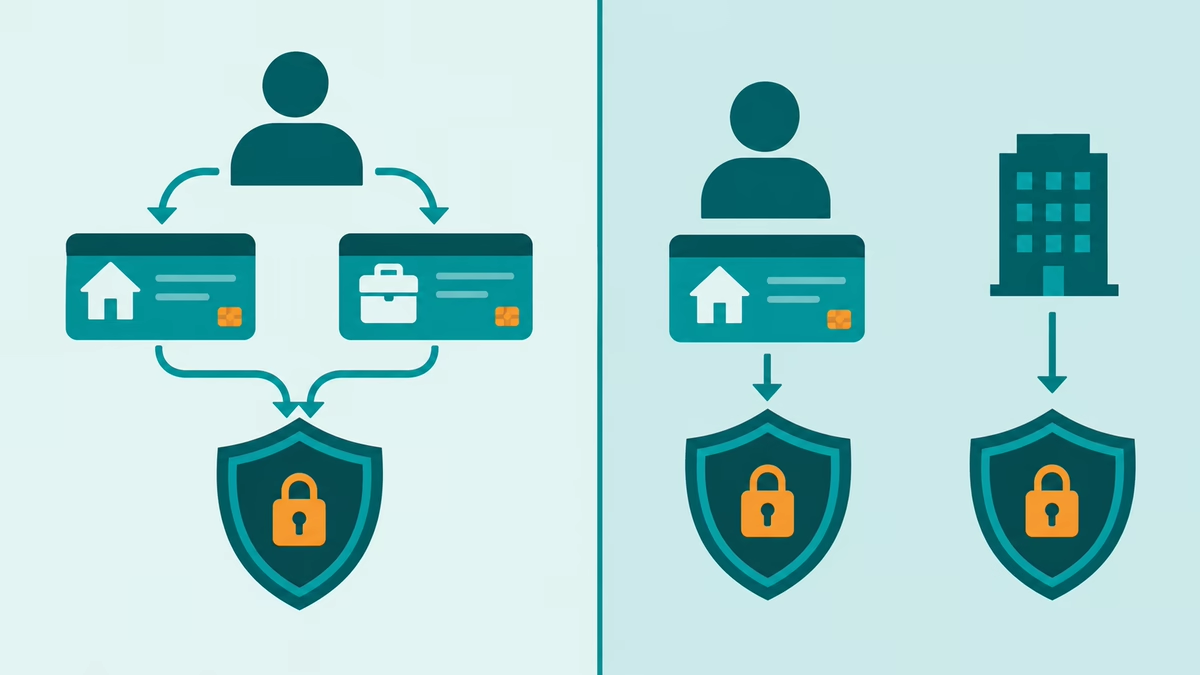
Non. Comme l’entreprise individuelle n’est pas une personne distincte de vous, ses dépôts sont combinés à vos dépôts personnels pour calculer la protection. À la Société d’assurance-dépôts du Canada, la limite est de 100 000 $ par catégorie de dépôts et par institution membre. Un compte d’entreprise ne crée donc pas de couverture supplémentaire.
La SADC l’écrit clairement : l’assurance-dépôts ne s’applique pas séparément aux entreprises à propriétaire unique, et les dépôts faits au nom du particulier sont combinés à ceux de l’entreprise. Les caisses Desjardins relèvent plutôt du régime de l’Autorité des marchés financiers, qui prévoit aussi une limite de 100 000 $ par catégorie et par institution et regroupe vos dépôts avec ceux de votre entreprise individuelle.
Ce point devient concret si vous gardez de grosses sommes, par exemple les taxes perçues ou l’argent mis de côté pour l’impôt. Répartir les fonds entre institutions ou placer une partie des sommes dans des produits admissibles peut réduire le risque. Une société par actions, elle, est un déposant distinct.
Un compte séparé change-t-il vos impôts ou vos taxes?
Non, le compte bancaire ne change pas la façon dont vous êtes imposé. Le propriétaire d’une entreprise individuelle déclare le revenu ou la perte de l’entreprise dans sa déclaration de revenus personnelle, avec le formulaire T2125 au fédéral. Le compte séparé rend toutefois ce travail beaucoup plus simple et plus facile à justifier.
Quand toutes les recettes et les dépenses passent par le même compte, vous pouvez rapprocher vos relevés, retrouver une facture et démontrer qu’une dépense est liée à l’entreprise. Mélanger épicerie, loyer et achats professionnels oblige à trier chaque transaction à la fin de l’année.
Les taxes suivent la même logique. Revenu Québec considère que vous êtes un petit fournisseur si vos fournitures taxables ne dépassent pas 30 000 $ au cours d’un trimestre civil ni pour les quatre trimestres civils précédents. Au-delà, l’inscription à la TPS et à la TVQ devient obligatoire. Notre article sur l’inscription à la TPS et à la TVQ explique comment procéder.
| Élément | Effet d’un compte séparé | Ce qui ne change pas |
|---|---|---|
| Impôt sur le revenu | Suivi plus clair des revenus et des dépenses | Le revenu est imposé à votre taux personnel |
| TPS et TVQ | Les taxes perçues sont plus faciles à isoler | Le seuil de 30 000 $ et les obligations d’inscription |
| Responsabilité | Aucune | Vos biens personnels restent exposés aux dettes de l’entreprise |
| Assurance-dépôts | Aucune | Dépôts personnels et d’entreprise combinés |
Quand passer de l’entreprise individuelle à la société par actions?
Envisagez l’incorporation quand les risques ou les revenus dépassent ce que l’entreprise individuelle protège. Comme propriétaire unique, vous répondez personnellement des dettes de l’entreprise, et vos créanciers peuvent saisir vos biens personnels. La société par actions crée une personne distincte, avec son propre compte bancaire, ses contrats et ses dépôts assurés séparément.
Les signaux les plus courants sont des contrats importants, des employés, un bail commercial, un associé qui arrive ou des bénéfices que vous n’avez pas besoin de retirer immédiatement. Le compte bancaire change alors de nature : la banque demande les statuts, le registre des administrateurs et une résolution bancaire, comme l’explique notre guide sur le compte bancaire d’une société au Québec.
Pour comparer les deux formes selon votre situation, lisez notre article travailleur autonome ou incorporation. Il aborde la fiscalité, la responsabilité et les coûts de départ.
Questions fréquentes sur le compte bancaire d’une entreprise individuelle
Puis-je utiliser mon compte personnel pour mon entreprise individuelle?
Oui, aucune loi ne l’interdit si vous travaillez sous vos nom et prénom. Utilisez toutefois un compte personnel réservé à l’activité plutôt que votre compte courant. Vous séparez ainsi les revenus et les dépenses, ce qui simplifie la déclaration de revenus. Vérifiez aussi que la convention du compte permet un usage commercial.
Le compte d’une entreprise individuelle est-il à mon nom ou au nom de l’entreprise?
Il est à votre nom, car l’entreprise individuelle n’a pas de personnalité juridique distincte. Si vous exploitez un nom commercial immatriculé, la banque peut ajouter ce nom au compte afin que vous puissiez déposer les chèques qui le portent. Vous demeurez le titulaire et le seul responsable des sommes.
Peut-on ouvrir un compte d’entreprise individuelle en ligne?
Souvent, oui. Plusieurs institutions permettent l’ouverture en ligne pour une entreprise individuelle, parce que le dossier se limite à l’identité du propriétaire et, au besoin, à l’enregistrement du nom commercial. Une rencontre en succursale peut quand même être demandée si la vérification d’identité échoue ou si l’activité exige une analyse plus poussée.
Faut-il un NEQ pour ouvrir un compte bancaire d’entreprise?
Seulement si votre entreprise doit être immatriculée, par exemple parce que vous utilisez un nom autre que vos nom et prénom. Le NEQ et l’état des renseignements prouvent alors le lien entre vous et ce nom. Sous votre propre nom, la banque se contente généralement de vos pièces d’identité personnelles.
Un compte séparé est-il obligatoire pour percevoir la TPS et la TVQ?
Non. L’inscription aux fichiers de la TPS et de la TVQ ne vous oblige pas à ouvrir un compte distinct. Un compte séparé aide cependant à isoler les taxes perçues, que vous devrez remettre aux gouvernements. Plusieurs entrepreneurs transfèrent ces montants dans un compte d’épargne pour éviter de les dépenser.
Structurez votre entreprise avant d’ouvrir le compte
Pour une activité modeste sous votre propre nom, un compte personnel réservé à l’entreprise peut suffire. Dès que vous utilisez un nom commercial, recevez des chèques à ce nom ou prenez des risques plus importants, un compte d’entreprise devient le choix logique, et la question de l’incorporation mérite d’être posée.
Lexstart peut vous aider à incorporer votre entreprise lorsque la société par actions devient la meilleure structure. Si vous hésitez encore entre les deux formes, écrivez-nous pour discuter de votre situation avant d’ouvrir un compte que vous devrez peut-être remplacer.
Restez informé
Recevez nos dernières ressources et guides pour entrepreneurs directement dans votre boîte de réception
Prêt à démarrer votre entreprise?
Commencez votre parcours entrepreneurial avec un accompagnement juridique professionnel.
Nous sommes là pour répondre à vos questions.